Monday, April 15, 2013

CINTA TANAH AIR

Tunjukkan rasa cinta Tanah Air


Tepat 17 Agustus 1945, proklamasi kemerdekaan Indonesia dikumandangkan ke penjuru dunia. Artinya, telah 64 tahun bangsa Indonesia meraih kemerdekaan dari cengkeraman penjajah. Kemerdekaan bangsa Indonesia bukan hadiah dari penjajah, tetapi hasil kerja keras pejuang kemerdekaan Indonesia yang mempunyai mimpi besar mewujudkan kemerdekaan bangsa melalui perjuangan.

Kegiatan seperti upacara 17-an, lomba dan sebagainya tidak tepat dianggap sebagai bentuk pemaknaan terhadap kemerdekaan yang dilaksanakan hanya setahun sekali. Padahal dalam memaknai kemerdekaan yang diperoleh melalui perjuangan yang berat, setahun sekali itu tidak cukup.
Mengenang kembali jasa pahlawan/pejuang kemerdekaan dan melakukan intropeksi pada diri kita mengenai kontribusi yang diberikan untuk mengisi kemerdekaan, merupakan cara yang dapat kita lakukan sebagai bangsa Indonesia yang mempunyai rasa cinta Tanah Air dalam memaknai kemerdekaan. Mengenang jasa pejuang kemerdekaan bukan hanya mengetahui sejarah perjuangan mereka. Kita harus bisa menjadikan perjuangan mereka sebagai motivasi untuk berjuang memberikan sesuatu yang terbaik bagi bangsa Indonesia.

Usaha pejuang dalam mewujudkan mimpi mereka agar Indonesia merdeka, dapat kita jadikan sebagai inspirasi dalam mewujudkan mimpi kita agar Indonesia lebih baik di masa mendatang. Memaknai kemerdekaan juga dapat kita lakukan dengan ikut berkontribusi dalam kemajuan bangsa. Antara lain memajukan mutu pendidikan dengan giat belajar, berpartisipasi dalam pemilihan umum, bangga menggunakan bahasa Indonesia dan produk buatan dalam negeri.

Oleh karena itu, mari kita berusaha memaknai kemerdekaan Indonesia yang diraih dengan susah payah oleh pahlawan kemerdekaan dengan membuktikan rasa cinta Tanah Air kita. Ikut berpartisipasi dalam kegiatan negara, memberikan kontribusi sebagai wujud usaha untuk memajukan bangsa Indonesia. Bangga terhadap Indonesia, merupakan wujud rasa cinta kita kepada negeri ini. Semoga Indonesia menjadi lebih baik.


Penjualan Bayi Dan Prostitusi Anak, Urutan Ke-tiga Pelanggaran HAM

KBRN, Jakarta: Dalam rangka memperingati Hari Hak Asasi Manusia (HAM) Sedunia yang jatuh pada  10 Desember 2012, Komisi Nasional Perlindungan  Anak (Komnas) rencananya akan melansir data terbaru terkait dengan pelanggaran HAM anak, pada pertengahan Desember.

Dalam perbicangan bersama Pro 3 RRI, Ketua Komnas Perlindungan Anak, Aris Merdeka Sirait, mengatakan, ada tiga bentuk pelanggaran  HAM yakni penjualan bayi, prostitusi anak dan perdagangan manusia.

Namun penjualan  dan prostitusi anak menempati urutan ketiga dalam pelanggaran HAM di Indonesia. “Untuk 2012, fakta menunjukan penjualan bayi dan prostitusi ada urutan 3 dari praktek pelanggaran HAM, pelanggaran hak anak,” kata Aris Merdeka Sirait, Senin (10/12/2012).

Berdasarkan data yang dimiliki oleh Komnas Perlindungan Anak, dari 2.526 kasus kekerasan seksual terhadap anak,  68 % pelaku kekerasan tersebut adalah orang terdekat korban yang sudah mengenal betul lingkungan dan diri korban.

Ada beberapa faktor “anak” cenderung menjadi korban kekerasan seksual yakni  anak merupakan sosok lemah dan tidak mampu membela diri sehingga anak-anak rentan menjadi korban kekerasan dan pemerkosaan oleh orang dewasa.

Selain itu, anak-anak korban pemerkosaan, cenderung tertutup dengan keluarga termasuk dengan orang tua sehingga pelaku menjadi leluasa menjadikan anak sebagai mangsa. Sementara untuk penjualan bayi, pelaku mengincar di rumah sakit atau rumah bersalin yang lemah pengawasan.

“Mereka mengincar rumah sakit dan bersalin yang rendah pengamanan. Tidak ada CCTV”. Diakui respon pemerintah yang tertuang dalam kebijakan pro anak sudah baik, namun belum menyentuh akar masalah. Perlu kerja keras dan melibatkan banyak sektor termasuk kerjasama lintas negara.

Ia berharap kebijakan untuk anak tidak hanya dalam tataran formal namun yang terpenting adalah implementasi termasuk memenuhi hak tumbuh kembang anak dengan menyediakan ruang bermain untuk anak. “Dalam Undang-Undang memberikan 30 persen untuk ruang hijau termasuk untuk tempat bermain karena itu hak untuk tumbuh dan sehat anak,” harapnya. (Sgd/BCS)


SUMBER

Thursday, November 29, 2012

MODEL UMUM STUDI KASUS SISTEM UMUM PERUSAHAAN DAN PENDEKATAN BAGI MANAJER YANG MENGAMBIL KEPUTUSAN

Pengertian Model Sistem Umu Pada Perusahaan
Model sistem umum pada perusahaan adalah dimana penyerdahanaan objek, yang terdiri dari berbagai jenis model yang digunakan oleh perusahaan beserta kegunaan model itu sendiri yang mempengaruhi juga di perusahaan agar mempermudah pengertian, komunikasi, dan memperkirakan masa depan. Yang biasa digunakan oleh perusahaan adalah model sistem informasi fisik dan konseptual. Dan pada pendekatan sistem adalah sebagai perwjudan manajer dalam pengambilan keputusan dan memecahkan masalah pada perusahan tersebut.
Jenis-jenis Model
1. Model Fisik
Model yang menggambarkan entity dengan tiga dimensi. Biasanya model ini berukuran lebih kecil dari aslinya. Seperti boneka, mobil-mobilan, prototype rancangan, dsb
2. Model Naratif
Model yang menjelaskan entity secara tertulis/ lisan. Model ini digunakan sehari-hari. Co/: Penjelasan tertulis komputer, penjelasan lisan melalui sistem komunikasi.
3. Model Grafis
Model yang mewakili entitynya dengan abstraksi garis, simbol & bentuk. Seringkali disertai dengan penjelasan naratif.
Co/: laporan-laporan, alat pemecahan / analisis masalah seperti flowchart, DFD.
4. Model Matematis
Model yang disajikan dalam rumus matematika atau persamaan
Co/:  BEP = TFC / P – C
BEP : Break Event Point, TFC : Total Fixed Cost, P : Price, C : Cost
Model Sistem Umum
Sistem Fisik
     1. Arus Material
     2. Arus Personil
     3. Arus Mesin
     4. Arus Uang
Sistem Konsep
     1.Sistem simpul tertutup
        Sistem yang mempunyai simpul feedback & mekanisme kontrol.
 
                        
      2.Sistem simpul terbuka
         Sistem yang tidak mempunyai simpul feedback dan mekanisme kontrol.
 
                        
Penggunaan Model Sistem
Berdasarkan uraian-uraian sebelumnya telah jelas mengenai bentuk model sistem umum, yang dapat diterapkan pada jenis-jenis organisasi yang ada pada saat ini, walaupun perlu adanya beberapa modifikasi. Misalnya penggunaan model sistem umum pada organisasi yang menghasilkan produk dan jasa.
1. Pasar Swalayan
Semua sumber daya fisik mengalir melalui sistem fisik sebuah pasar swalayan. Arus utama adalah material, yaitu bahan makanan dan barang-barang lain yang dijual. Arus personil terdiri dari manajer toko, kasir, pegawai gudang, dan orang-orang lain yang dipekerjakan untuk suatu jangka waktu dan akhirnya berhenti. Sejumlah kecil mesin digunakan, yaitu alat pembaca bar code di kasir. Terdapat pula mesin-mesin di belakang layar seperti komputer, kalkulator dan telepon. Alat lainnya mencakup lemari pendingin, kotak peraga, dan rak-rak untuk menempatkan barang dagangan yang akan dijual. Arus uang ke pasar swalayan disediakan oleh para pelanggan, dan arus keluar terutama berbentuk pembayaran kepada para pemasok, pegawai dan pemilik.Proses transformasi meliputi membuka karton dan mengatur barang dagangan di rak. Dengan perkataan lain adalah semua kegiatan yang membuat berbagai produk siap untuk dijual secara mudah dan menarik.
2. Kantor Pengacara
   
    Biasanya terdiri dari sejumlah kecil kaum profesional yang telah dididik secara khusus dan disahkan untuk melaksanakan tugas-tugas mereka. Tugas mereka lebih menekankan aktivitas mental daripada fisik. Arus materialnya sangat sedikit, terutama berupa perlengkapan pencatatan (misal kertas, dan pensil).
     Standar kinerjanya kemungkinan besar tidak serinci standar di pasar swalayan. Kantor pengacara itu mungkin tidak berusaha untuk menangani sekian banyak kasus atau memenangkan sekian persen persidangan. Namun, kita mengasumsikan tujuan pada laba, karena partner mengerti bahwa laba adalah kunci kelangsungan operasi.
PENDEKATAN SISTEM MANAJER
PENDEKATAN SISTEM Manajer terlibat dalam pemecahan masalah untuk pengambilan keputusan yang efektif dan efisien.Sistem Konseptual adalah suatu sistem pemecahan masalah yang terdiri dari manajer, informasi dan standar.2 elemen lain masuk dalam proses perubahan masalah menjadi solusi (solusi alternatif dan kendala).TAHAPAN PEMECAHAN MASALAH DENGAN MENGGUNAKAN PENDEKATAN SISTEM
1. Usaha Persiapan
o Memandang perusahaan sebagai suatu sistem.
o Mengenal sistem lingkungan.
o Mengidentifikasi subsistem perusahaan.
2. Usaha Definisi
o Bergerak dari tingkat sistem ke subsistem.
Tujuannya : mengidentifikasi tingkat sistem tempat persoalan berada.
o Menganalisis bagian-bagian sistem dalam suatu urutan tertentu :
1. Mengevaluasi standar.
2. Membandingkan output dengan standar.
3. Mengevaluasi manajemen.
4. Mengevaluasi pemroses informasi.
5. Mengevaluasi input dan sumber daya input.
6. Mengevaluasi proses.
7.Mengevaluasi sumber daya output.
3. Usaha Persiapan
o Pertimbangan alternatif yang layak.
o Mengevaluasi berbagai solusi alternatif.
o Memilih solusi terbaik.
o Menerapkan solusi.
o Memastikan bahwa solusi tersebut efektif.
Sumber : http://zaidarrosyid.blogspot.com/2011/11/model-sistem-umum-perusahaan.html

siklus-siklus system akuntansi pada perusahaan.

siklus-siklus system akuntansi pada perusahaan.
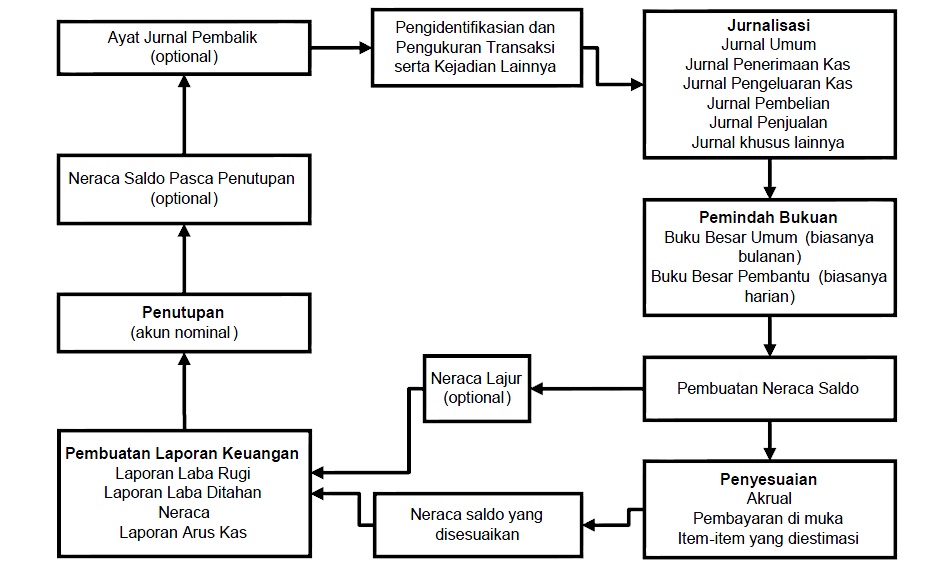
Dibawah ini contoh SIKLUS AKUNTANSI pada PT. Jasapura Angkasa Boga.

siklus akuntansi
Langkah pertama dalam siklus akuntansi adalah analisis transaksi dan kejadian-kejadian tertentu lainnya. Dalam fase ini setiap kejadiankejadian
keuangan di dalam perusahaan diidentifikasi dan dicatat sesuai dengan kriteria dan standar yang ditentukan. Suatu transaksi serta kejadian tertentu pada awalnya tidak dicatat dalam buku besar karena satu transaksi akan mempengaruhi dua akun atau lebih, di mana masing-masing akun ini terdapat dalam halaman berbeda dalam buku besar. Untuk mengatasi masalah ini dan mencatat setiap transaksi serta kejadian secara lengkap pada satu tempat, digunakan pencatatan pada jurnal yang merupakan fase berikutnya. Bentuk jurnal yang paling sederhana adalah daftar transaksi atau kejadian kronologis yang diekspresikan dalam istilah debet dan kredit pada akun-akun tertentu yang disebut Jurnal Umum. Dalam beberapa kasus, perusahaan menggunakan Jurnal Khusus (Special Journal) selain Jurnal Umum.
Jurnal Khusus mengikhtisarkan transaksi-transaksi yang memiliki karakteristik serupa misalnya Penerimaan Kas, Penjualan, Pembelian, Pengeluaran Kas sehingga menghemat waktu yang diperlukan waktu yang diperlukan untuk menyelesaikan berbagai tugas pembukuan. Fase selanjutnya adalah Pemindahbukuan (Posting).
Dalam fase ini item-item yang dimasukkan dalam Jurnal Umum harus ditransfer ke Buku Besar Umum. Fase ini merupakan bagian dari proses pengikhtisaran dan pengklasifikasian. Proses pemindahbukuan setiap transaksi yang dicatat dalam jurnal akan dituangkan ke buku besar sesuai dengan akun dan pos transaksinya secara berurutan. Neraca Saldo adalah daftar akun beserta saldonya pada suatu waktu tertentu. Umumnya Neraca Saldo dibuat pada akhir periode akuntansi. Tujuan utama dari Neraca Saldo adalah untuk membuktikan kesamaan matematis dari debet dan kredit setelah posting dilakukan. Neraca Saldo juga berguna untuk mendeteksi kesalahan-kesalahan dalam pembuatan ayat jurnal dan posting di samping bermanfaat untuk menyusun laporan keuangan. Agar pendapatan dicatat pada periode di mana pendapatan dihasilkan, dan agar beban dicatat pada periode terjadinya, maka Ayat Jurnal Penyesuaian(adjusting entries) harus  dibuat pada akhir periode akuntansi. Yaitu, penyesuaian diperlukan untuk memastikan bahwa prinsip-prinsip pengakuan pendapatan dan penandingan tidak dilanggar.
Setelah semua Ayat Jurnal Penyesuaian dibuat dan diposting, Neraca Saldo berikutnya lalu dibuat dari akun-akun Buku Besar. Neraca Saldo ini dinamakan dengan Neraca Saldo Yang Telah Disesuaikan (Adjusted Trial Balance). Neraca Saldo ini memperlihatkan saldo dari semua akun, termasuk akun-akun yang telah disesuaikan, pada akhir periode akuntansi. Tujuannya adalah untuk memperlihatkan pengaruh dari semua kejadian keuangan yang telah terjadi selama periode akuntansi. Proses berikutnya adalah pembuatan Laporan keuangan. Adapun Laporan keuangan yang umumnya dibuat oleh suatu perusahaan yaitu Laporan Laba Rugi (Income Statemen) dan Neraca (Balance Sheet). Pada Laporan Laba Rugi akan diperlihatkan untung / rugi dari operasional perusahaan, sedangkan Neraca akan melaporkan aktiva, kewajiban, serta ekuitas perusahaan.
Prosedur yang umumnya diikuti untuk mengurangi saldo akun nominal menjadi nol dalam rangka menyiapkan akun-akun tersebut untuk periode berikutnya dikenal sebagai Proses Penutupan (Closing Proccess). Dalam Proses Penutupan, semua saldo akun pendapatan dan beban (pos-pos Laporan Laba Rugi) ditransfer ke akun kliring atau akun temporer yang disebut Ikhtisar Laba Rugi, yang hanya digunakan pada akhir setiap periode akuntansi. Neraca saldo yang ketiga juga bisa dibuat setelah Ayat Jurnal Penutup dipindahkan ke Buku Besar. Neraca Saldo setelah penutupan, yang umumnya disebut Neraca Saldo Pasca  Penutupan memperlihatkan bahwa jumlah debet dan kredit yang sama telah diposting ke akun Ikhtisar Laba-Rugi. Setelah laporan keuangan selesai dibuat dan pembukuan ditutup, hal ini biasanya bermanfaat untuk membalik sebagian Ayat Jurnal Penyesuaian
sebelum mencatat transaksi reguler pada periode berikutnya. Ayat jurnal semacam ini biasanya disebut sebagai Ayat Jurnal Pembalik (Reversing Entries). Ayat Jurnal Pembalik dibuat pada awal periode akuntansi berikutnya dan merupakan kebalikan dari
yat Jurnal Penyesuaian terkait yang telah dibuat pada periode sebelumnya (Hopwood, 2000).
sumber : http://rizkynote.wordpress.com/2010/09/28/rancang-bangun-sia-pada-perusahaan-layanan-jasaboga-pt-jasapura-angkasa-boga/

Manajemen sumber informasi

Manajemen sumber informasi

Manajemen sumber informasi

Peningkatan pemahaman komputer oleh pemakai mudahnya pemakai memperoleh hardware dan software memberikan kesadaran terhadap perusahaan bahwa memang dibutuhkan sistem komputerisasi. Sebagai contoh dua pemakai dalam area yang berbeda ingin mengembangkan sistem secara serentak untuk menyiapkan laporan yang sama, atau mereka masing-masing membeli paket software yang sama. Maka, sebaiknya manajemen puncak dari perusahaan tersebut menetapkan penggunaan komputerisasi dalam organisasinya, yang akan berguna untuk mengetahui pencitptaan sumber informasi dan pengelolaanya. Perencanaan formal untuk manajemen informasi ini disebut Information Reseurces management (IRM) atau manajemen sumber informasi.
IRM adalah konsep manajemen sumber informasi yang mengenal informasi sebagai sumber organisasional utama yang harus dikelola dengan tingkat kepentingan yang sama seperti sumber organisasional dominan lain seperti orang, keuangan, peralatan & manajemen.
Tipe-tipe dari sumber informasi :
Informasi umum, informasi dari para spesialis, para pemakai, fasilitas-fasilitas, database, software, hardware.
Informasi sebagai sumber strategis
• Informasi merupakan salah satu sumber yang dapat menghasilkan keuntungan kompetitif.Caranya : Dengan memfokuskan pada pelanggan & membangun sistem informasi yang bisa meningkatkan arus informasi antara perusahaan dan elemen lingkungannya.
• Arus Informasi antara perusahaan dan pelanggan :
- Informasi yang menerangkan kebutuhan produk
- Informasi yang menerangkan penggunaan produk
- Informasi yang menerangkan kepuasan produk
Keuntungan kompetitif dicapai apabila :
Terjalinnya hubungan yang baik antara elemen-elemen
Diperlukan arus informasi dengan semua elemen-elemen lingkungannya
Pentingnya efisiensi operasi internal
IOS (Interorganizational Information System)
IOS merupakan sistem informasi yang digunakan oleh lebih dari satu perusahaan
IOS fasilitator bertugas : menunjukkan para peserta bahwa dengan bekerja dalam sistem tsb mereka akan memperoleh keuntungan kompetitif.
CIO (Chief Information Officer)
Kepala bagian Informasi turut berperan dalam pembuatan keputusan penting dalam perusahaan & memberi laporan langsung ke eksekutif.
Sebutan lain dari CIO : Direktur SIM, Vice President SIM
Tugas CIO :
- Mempelajari bisnis & teknologinya
- Menjalin kemitraan dengan unit bisnis & manajemen
- Fokus memperbaiki proses bisnis dasar
- Memperkirakan biaya sistem informasi dalam bisnis
- Membangun kredibilitas dengan mengirim service yang terpecaya.
SPIR ( Strategic Planning for Information Resources)
Perencanaan strategic merupakan perencanaan yang paling memerlukan perhatian. Karena memerlukan perkiraan yang matang untuk dapat mencapai tujuan organisasi pada masa sekarang dan akan datang.
Gagasan utama dari SPIR adalah adanya hubungan antara tujuan perusahaan secara keseluruhan dengan sumber-sumber informasi. Sumber-sumber informasi harus digunakan untuk pencapaian tujuan.
Perencanaan yang digunakan Top Down :
Langkah pertama adalah menentukan tujuan organisasi kemudian direncanakan aktifitas setiap unit perusahaan.
Pendekatan-pendekatan Top Down :
1. BSP IBM (Business System Planning)
§  Pendekatan studi total
§  Setiap manajer diinterview untuk menentukan kebutuhan informasi,kemudian sistem diimplementasikan sesuai dengan kebutuhan informasi.
2. CSF (Critical Success Factor)
Perencanaan sumber informasi dengan mengidentifikasi kunci keberhasilan yang nenentukan keberhasilan dan kegagalan
3. Transformasi susunan strategis
Misi, Tujuan, strategi dari perusahaan merupakan dasar tujuan, batasan, strategi perencanaan sistem.
Proses pentransformasian dari susunan strategi organisasi menjadi susunan strategi SIM dinamakan proses perencanaan strategi SIM
Usaha-usaha yang diperlukan untuk mencapai IRM yang sukses adalah :
-Perusahaan berusaha untuk menggunakan informasi untuk mencapai keuntungan kompetitif.
-Para eksekutif harus menyadari bahwa pelayanan informasi sebagai area fungsional.
-Para eksekutif harus mengakui keberadaan CIO
-Para eksekutif harus memasukkan sumber-sumber informasi dalam perencanaan strategi.
-Adanya perencanaan strategi formal untuk sumber-sumber informasi
-Perencanaan strategis juga mengatur pemakai komputer.
Sumber: http://yudianto01.wordpress.com